Опціони та безстрокові контракти
І опціони, і безстрокові контракти дають вам експозицію до базового активу з кредитним плечем. Але роблять вони це принципово по-різному: з різними профілями ризику, різними витратами та протилежним ставленням до волатильності.
Ця сторінка наочно розбирає відмінності, щоб ви могли сформувати інтуїцію щодо того, коли доречний кожен інструмент.
Проблема траєкторії
Найважливіша відмінність: опціони не залежать від траєкторії, перпи залежать від траєкторії.
PnL покупця опціону на експірації залежить лише від того, де опиниться ціна базового активу. Не має значення, чи ціна обвалилася на 50% посередині, якщо до дати закінчення вона відновиться.
Власник перпа не має такої розкоші. Оскільки перпи мають ціну ліквідації, тимчасове просідання може перетворитися на остаточний збиток. Траєкторія ціни важить так само, як і пункт призначення.
Опціонам важливо, де ви опинитеся. Перпам важливий кожен крок шляху.
Чому траєкторія має значення
З перпом ви вносите маржу (заставу), щоб відкрити позицію з кредитним плечем. Якщо нереалізований збиток позиції перевищує вашу маржу, відбувається ліквідація: позицію примусово закривають, а ваша маржа зникає. Навіть якщо ціна одразу відновиться, вашої позиції вже не існує.
З опціоном ваш максимальний збиток дорівнює сплаченій премії. Немає маржин-колу, немає тригера ліквідації, немає примусового виходу. Ціна може дико коливатися протягом життя опціону, і це жодним чином не змінює вашу виплату на експірації.
Довга волатильність проти короткої волатильності
Ця залежність від траєкторії створює фундаментальну різницю в тому, як кожен інструмент пов'язаний з волатильністю.
Опціони: довга волатильність
Великі рухи вам допомагають
- Опукла виплата: прибутки прискорюються, збитки обмежені
- Вища волатильність = вища вартість опціону
- Просідання під час угоди не впливають на кінцевий PnL
- Ви сплачуєте фіксовану вартість (премію) за цей захист
- Час працює проти вас (тета-розпад)
Перпи: коротка волатильність
Великі рухи вам шкодять
- Лінійна виплата з обривом: прибутки і збитки зростають однаково аж до ліквідації
- Вища волатильність = вища ймовірність наштовхнутися на стіну ліквідації
- Одне невдале просідання може назавжди завершити угоду
- Ви сплачуєте постійну вартість (ставку фінансування)
- Час нейтральний (без експірації), але фінансування накопичується
Форма виплати говорить сама за себе
Крива виплати опціону вигинається на вашу користь: прибутки зростають швидше, ніж збитки. Це опуклість.
Виплата перпа є прямою лінією, яка обривається на ліквідації. Немає кривої, немає вигину, немає захисту.
Різниця в опуклості
Покупець опціону виграє від великих рухів. Власник перпа боїться великих рухів. Той самий базовий актив, протилежна експозиція до волатильності. Саме за криву опціону ви й сплачуєте премію.
Кейс: угода Roaring Kitty з GME

Roaringkitty made like mid 9 figs no? Is there a single meme coin outside of trump that someone cashed that lol

Imo - @TheRoaringKitty is a great example here on where options shine vs perps. If you were to model Roaring Kittys GME trade on equity perps (assuming no funding, no fees, etc) he'd have gotten liquidated within 40 days. Embedded leverage was ~7-13x (S/prem on $8 calls) If he Show more
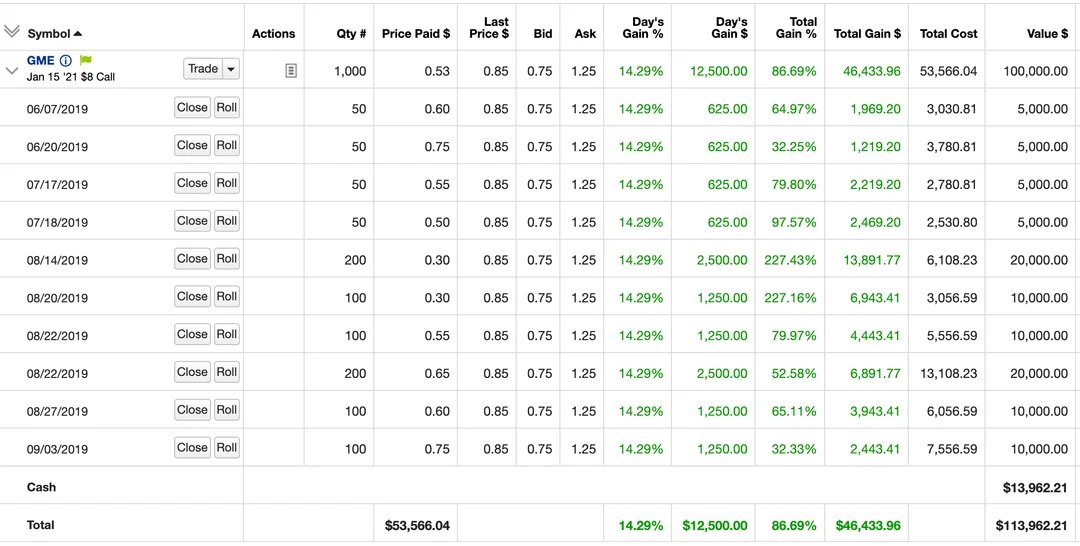
Ось залежність від траєкторії в дії. DFV (Roaring Kitty) тримав глибоко поза грошима (OTM) колл-опціони на акції GameStop зі значним вбудованим кредитним плечем (~10x). Ціна акцій була надзвичайно волатильною перед фінальним сквізом, із просіданнями, які кілька разів поспіль знищили б позицію в перпі з кредитним плечем.
Але опціонам була байдужа траєкторія. Їм було важливо лише те, де GME опиниться на дату закінчення.
Графік нижче використовує фактичні тижневі ціни закриття GME з червня 2019 по лютий 2021 року. Налаштуйте кредитне плече та ставку фінансування, щоб побачити, приблизно коли позицію в перпі було б ліквідовано і що натомість принесли опціони DFV.
Греки є просто точним фінансуванням
Якщо ви вже розумієте, як працює фінансування перпів, у вас є інтуїція щодо того, що вимірюють греки. Греки не є окремою концепцією; це точніший словник для динаміки, з якою трейдери перпів уже мають справу.
| Грек | Що вимірює | Еквівалент у перпах |
|---|---|---|
| Тета | Щоденна вартість утримання опціону | Ставка фінансування: періодична вартість утримання перпа |
| Дельта | Чутливість ціни до базового активу | Розмір позиції: 1 перп = дельта 1 |
| Гамма | Як дельта змінюється з ціною | Немає еквівалента (у цьому й перевага) |
| Вега | Чутливість до змін волатильності | Чутливість до зсувів ставки фінансування |
Ключова відмінність: гамма
Фінансування в перпі схоже на сплату тети в опціоні. І те, і інше є постійними витратами на підтримку направленої позиції.
Але з опціонами ви отримуєте дещо цінне в обмін на сплату тети: гамму. Гамма означає, що ваш ефективний розмір позиції зростає, коли угода рухається на вашу користь, і зменшується, коли вона рухається проти вас. Це і є опуклість кривої виплати. Ваші прибуткові позиції автоматично наростають, збиткові автоматично згасають.
З перпами ви сплачуєте фінансування, але розмір вашої позиції залишається незмінним. Немає опуклості. Немає гамми. Лише пряма лінія з обривом наприкінці.
Тета є орендною платою. Гамма є тим, що ви орендуєте. Фінансування перпа є орендою за пряму лінію. Премія опціону є орендою за криву.
Перпи та спот
Перш ніж порівнювати опціони з перпами, корисно зрозуміти, чим перп насправді є: синтетичним спотом із вбудованим кредитним плечем.
Спот
Володіння активом
- Заблоковано весь капітал ($100k за 1 BTC при ціні $100k)
- Без ліквідації, без маржин-колів
- Без постійних витрат
- Найпростіша форма експозиції
Безстроковий контракт
Синтетичний спот + кредитне плече
- Заблоковано частку капіталу ($10k при 10x)
- Ліквідація, якщо ціна рухається проти вас
- Постійні платежі фінансування
- Капіталоефективний, але залежний від траєкторії
Опціон
Опукла експозиція
- Лише премія ($10 за ATM колл)
- Без ліквідації, максимальний збиток дорівнює премії
- Часовий розпад щодня знижує вартість
- Капіталоефективний із вбудованим захистом
Перп по суті є маржинальною позикою під базовий актив. Ви позичаєте більшу частину вартості позиції й сплачуєте за це відсотки через ставку фінансування. Механізм фінансування утримує ціну перпа прив'язаною до споту: коли перп торгується з премією, фінансування позитивне (лонги платять шортам), що стимулює арбітраж назад до паритету.
Коли використовувати кожен інструмент
| Сценарій | Інструмент | Чому |
|---|---|---|
| Висока впевненість, очікується волатильна траєкторія | Опціони | Переживають просідання, виграють від волатильності |
| Низька впевненість, хочете дослідити | Опціони | Визначений ризик, можна збільшити розмір без страху ліквідації |
| Висока впевненість, очікується низька волатильність | Перпи | Дешевше утримання, якщо фінансування низьке й немає великих просідань |
| Короткостроковий скальпінг | Перпи | Лінійний PnL, немає часового розпаду на коротких утриманнях |
| Хеджування наявного споту | Перпи або опціони | Перпи для лінійного хеджу, опціони для захисту від хвостових ризиків |
| Угоди на звітності та подіях | Опціони | Опуклість захоплює надвеликі рухи |
| Генерація доходу | Короткі опціони | Збір премії з тета-розпаду |
Не або-або
Більшість досвідчених трейдерів використовують обидва інструменти. Перпи для короткострокових направлених угод, де траєкторія передбачувана. Опціони для довгострокових позицій, угод на подіях або будь-коли, коли траєкторія невизначена. Ці інструменти доповнюють один одного.
Див. також
- Огляд греків - Що вимірюють греки
- Імпліцитна волатильність - Чому IV визначає ціни опціонів
- Режими волатильності - Коли волатильність стрибає і заспокоюється
- Урок 1: Що таке опціон? - Почніть з основ